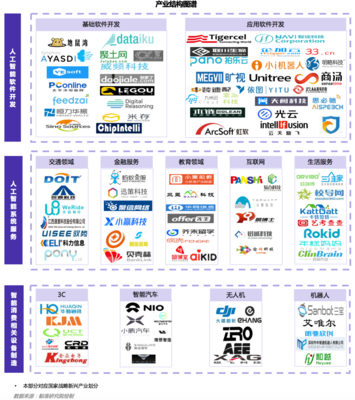
2024年一季度,国内人工智能产业交投活跃,交易金额同比显著上浮,行业年复合增长率达到23.2%。在政策利好、技术突破与场景落地的多重驱动下,人工智能应用软件开发成为资本关注的焦点,正在从“通用能力供给”向“垂直场景深耕”加速演进。
一、一季度交易额同比上浮,资本回归理性且结构优化
据行业统计,一季度国内人工智能领域投融资事件数量保持平稳,但交易金额同比上浮明显,单笔平均融资规模有所提升。资本明显从早期广撒网式的“赛道押注”转向对具备清晰商业模式和落地能力的应用层企业加码。其中,人工智能应用软件开发领域获得融资占比持续攀升,覆盖智能客服、AI内容生成、工业质检软件、医疗辅助诊断、金融风控等多个细分方向。
二、年复合增长率23.2%,应用软件成产业增长主引擎
过去几年,国内人工智能产业年复合增长率达23.2%,保持高速增长态势。从产业链结构看,基础层(芯片、算力)增速趋稳,技术层(算法、大模型)竞争格局初定,而应用层尤其是应用软件开发呈现出更强的增长弹性和市场想象力。行业分析认为,随着大模型推理成本下降和开发工具链成熟,应用软件开发的边际成本降低、交付周期缩短,使得更多中小企业和传统行业用户能够以订阅制、按需付费等方式引入AI能力,直接拉动产业规模扩张。
三、应用软件开发成为关注焦点:从“通用工具”到“场景价值”
当前,人工智能应用软件开发呈现三大趋势:一是 大模型即服务(MaaS)驱动软件开发范式变革,低代码/无代码AI开发平台兴起,使企业能以更低的门槛构建专属智能应用;二是 垂直行业渗透加速,制造业的智能排产与质检、零售业的智能推荐与库存优化、医疗行业的影像辅助诊断与病历结构化、教育领域的个性化辅导与智能批改等场景,催生出一批专业化AI软件厂商;三是 端侧与云侧协同发展,轻量化模型推动AI应用向手机、汽车、IoT设备延伸,拓展了人工智能应用软件的分发渠道与交互形态。
与此应用软件开发的商业模式也在不断成熟。SaaS订阅、项目制交付、效果分成以及“软件+硬件”一体化解决方案并存的格局,为不同规模和行业背景的用户提供了灵活选择。部分头部厂商已开始在细分场景中构建数据飞轮和行业know-how壁垒,形成差异化竞争。
四、行业挑战与未来展望
尽管增长势头良好,人工智能应用软件开发仍面临挑战:部分场景的投入产出比尚待验证,数据安全与隐私合规要求趋严,且同质化竞争在通用型工具领域开始显现。能够深入行业流程、沉淀专有数据、并实现工程化规模化交付的软件企业,有望在23.2%的行业增速红利中占据先机。
一季度交易金额同比上浮折射出市场对AI应用价值的认可,年复合增长率23.2%则为产业注入长期信心。随着人工智能应用软件开发向纵深推进,行业将从“技术尝鲜”迈入“价值交付”的新阶段,成为驱动数字经济与实体经济深度融合的关键力量。